Cara Kira ASB Financing Gaji RM3000
Cara Kira ASB Financing Gaji RM3000 (Lengkap Dengan Contoh Kiraan Sebenar)
Ramai yang bergaji sekitar RM3,000 sebulan tertanya-tanya — layak ke buat ASB financing? Dan kalau layak, berapa sebenarnya komitmen bulanan?
Dalam artikel ini, kita akan kira secara realistik berdasarkan situasi biasa rakyat Malaysia, termasuk kadar faedah dan nisbah kelayakan bank.
Apa Itu ASB Financing?
ASB Financing ialah pinjaman bank untuk melabur dalam unit Amanah Saham Bumiputera.
Bank akan beri pinjaman (contoh RM50,000 hingga RM200,000), dan wang itu terus dilaburkan dalam ASB. Kita bayar ansuran bulanan kepada bank, dan berharap dividen ASB lebih tinggi daripada kadar pinjaman.
Step 1: Faham Formula Kelayakan Gaji RM3000
Kebanyakan bank di Malaysia guna konsep DSR (Debt Service Ratio).
👉 DSR biasa untuk kelulusan pinjaman: 60% – 70% daripada gaji bersih.
Kalau gaji RM3000:
- 60% = RM1,800 maksimum komitmen
- 70% = RM2,100 maksimum komitmen
Tetapi bank akan tolak:
- Hutang kereta
- Hutang PTPTN
- Kad kredit
- Personal loan
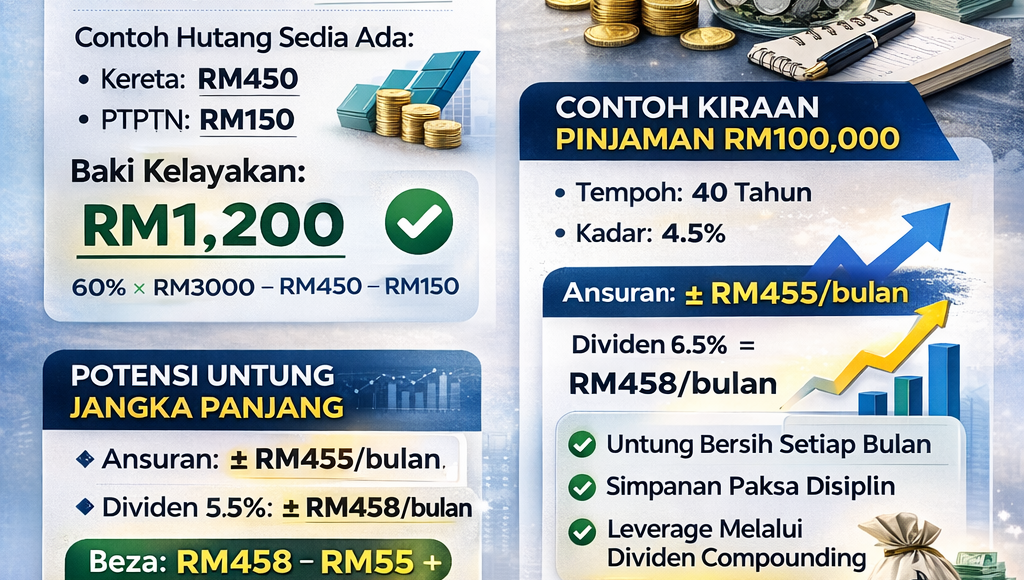
Contoh situasi:
Gaji bersih: RM3000
Komitmen sedia ada:
- Kereta: RM450
- PTPTN: RM150
Jumlah hutang: RM600
Baki kelayakan (guna 60% DSR):
RM1,800 – RM600 = RM1,200 maksimum ansuran baru
Maksudnya, installment ASB financing tak boleh lebih RM1,200.
Step 2: Kira Ansuran ASB Financing
Contoh kadar semasa (anggaran pasaran):
- Pinjaman: RM100,000
- Tempoh: 40 tahun
- Kadar: 4.5% – 5.0%
Anggaran ansuran bulanan:
| Jumlah Pinjaman | Ansuran ± |
|---|---|
| RM50,000 | ± RM200 |
| RM100,000 | ± RM400 |
| RM150,000 | ± RM600 |
| RM200,000 | ± RM800 |
Jadi dengan baki kelayakan RM1,200 tadi, secara teori:
✔ Layak ambil sehingga RM200,000 (jika tiada komitmen lain besar)
Tapi secara praktikal, untuk gaji RM3,000, kebanyakan bank luluskan antara RM80k – RM150k sahaja bergantung pada CCRIS dan rekod bayaran.
Step 3: Kira Potensi Untung
Sekarang kita kira logik pelaburan.
Purata dividen ASB 10 tahun kebelakangan sekitar 4% – 6% setahun.
Contoh ambil RM100,000:
Jika dividen 5%:
= RM5,000 setahun
= RM416 sebulan
Ansuran pinjaman: ± RM400
Beza:
RM400 – RM416 = RM16 untung bulanan
Tapi jangan lupa:
- Dividen compounding
- Disiplin simpanan paksa
Dalam jangka masa panjang 20–30 tahun, pulangan boleh jadi signifikan walaupun beza kecil setiap bulan.
Step 4: Senario Realistik Gaji RM3000
Mari ambil contoh lebih konservatif.
Gaji: RM3000
Komitmen lain: RM600
Target selesa: jangan lebih 30% gaji untuk ASB financing
30% × RM3000 = RM900
Jadi jumlah selamat:
✔ Pinjaman RM150,000 (± RM750 sebulan)
atau
✔ RM100,000 untuk lebih selesa
Ini bagi ruang untuk kecemasan dan kos hidup.
Berbaloi Ke Untuk Gaji RM3000?
Jawapan jujur:
✔ Ya, jika disiplin dan CCRIS cantik
✔ Tidak, jika kewangan masih sempit
ASB financing sesuai untuk:
- Penjawat awam
- Individu dengan kerja stabil
- Yang mahu paksa diri melabur
Tidak sesuai jika:
- Ada hutang kad kredit tinggi
- Emergency fund belum cukup 3–6 bulan
Ringkasan Kelayakan
| Perkara | Nilai |
|---|---|
| Gaji | RM3000 |
| Maksimum DSR 60% | RM1800 |
| Cadangan komitmen ASB | RM500 – RM900 |
| Cadangan pinjaman | RM100k – RM150k |
FAQ – Cara Kira ASB Financing Gaji RM3000
1. Gaji RM3000 layak RM200k?
Boleh jika komitmen lain rendah, tapi jarang bank lulus penuh tanpa rekod kredit sangat baik.
2. Perlu guarantor?
Biasanya tidak jika rekod kredit baik.
3. Patut ambil maksimum?
Tidak semestinya. Ambil ikut kemampuan sebenar, bukan had maksimum bank.
Kesimpulan
Cara kira ASB financing gaji RM3000 sebenarnya bergantung pada:
✔ Debt Service Ratio
✔ Komitmen sedia ada
✔ Kadar semasa
✔ Disiplin kewangan
Secara umum, individu bergaji RM3000 masih mampu ambil ASB financing sekitar RM100,000 – RM150,000 dengan ansuran RM500 – RM750 sebulan.
Kalau nak lebih tepat, sebaiknya guna kalkulator pembiayaan atau rujuk pegawai bank untuk semakan CCRIS.
Ingat, kira buat ASBFinancing sebab nak ada duit lebihan masa bersara nanti. Menabung duit tambahan RM50k, RM100K, RM150K atau RM200K tanpa perlu guna duit sendiri!
